新车上市节奏不停、出口销量持续暴涨、新能源渗透率屡创新高,2026年国内车市看似一片红火。但透过亮眼的产销数据不难发现,整个汽车行业正陷入诡异的增收不增利困境。今年1至4月,国内汽车行业利润率跌至3.4%的历史低位,行业利润同比大幅下滑17%,上游原材料、电池、油价持续涨价,终端门店又深陷价格内卷,车企和经销商被双向挤压,生存压力持续攀升。
走访多地汽车终端市场能直观感受到这种割裂感。车企工厂产能稳步释放,海外订单源源不断,4S店门店客流逐步回暖,看似产销两旺。
但不管是主机厂还是终端经销商,都很难赚到实实在在的利润,不少门店只能靠被动清库存维持运转,亏损已经成为行业普遍常态。
乘联会发布的行业统计数据,清晰揭露了车市光鲜外表下的盈利窘境。2026年前四个月,国内汽车行业整体营收达到33129亿元,同比小幅上涨1.1%。
与营收微增形成反差的是,行业生产成本持续走高,同期总成本同比上涨2%,成本增速远超营收增速,直接压缩了利润空间。
利润端的下滑态势更为明显,1至4月汽车行业整体利润仅1119亿元,同比减少17%,行业销售利润率回落至3.4%,创下近年新低。
单月数据来看,4月行业利润率小幅回升至3.7%,较一季度3.2%的低位有所修复,但整体盈利水平依旧处于行业历史底部,难言改善。
业内分析指出,当前车企盈利疲软,核心源于上下游形成的利润剪刀差,上游原材料涨价、下游价格内卷,让整车企业处于被动承压的中间位置。
上游供应链的成本挤压尤为突出。今年以来,国内PPI指数持续上行,有色金属、石油等汽车核心原材料价格大幅走高,直接推高整车制造成本。
新能源赛道的成本痛点更为尖锐,国内动力电池价格持续上涨,同时锂电池出口单价大幅走低,进一步压缩车企盈利空间。
行业还暴露出显著的产业链短板,多数车企不具备电池自研自产能力,对外购电池的高度依赖,让车企彻底丧失成本议价权,这一问题目前在行业内普遍存在且影响深远。
高油价的持续高位运行,也从侧面加重了行业负担。燃油车用车成本攀升,导致消费者购车观望情绪浓厚,燃油车销量大幅萎缩,进一步拖累车企整体盈利。
下游终端市场的内卷竞争,彻底封死了车企的涨价空间。经过长期的行业价格战,汽车市场“反内卷”成效虽逐步显现,但市场竞争依旧激烈。
车企为了冲刺销量、抢占市场份额,依旧维持温和让利促销模式,终端售价难以向上浮动,即便成本暴涨,也只能自行消化利润损耗。
行业结构性分化的现状,也加剧了盈利难题。目前车市呈现燃油车持续走弱、新能源结构性增长的格局,但新能源车型尤其是入门级电动车,早已告别暴利时代。
低端新能源车型利润微薄,中高端车型竞争白热化,叠加新车迭代速度加快、新车效应持续缩短,车企很难依靠单一车型稳定盈利。
压力顺着产业链层层传导,终端经销商成为受冲击最直接的群体。数据显示,今年车市持续处于被动去库存状态,1至5月乘用车行业库存累计减少35万辆。
持续的清库存操作、微薄的单车利润、居高不下的门店运营成本,让国内上市车企经销商普遍陷入亏损状态,终端渠道经营风险持续攀升。
对比国内其他制造业和消费品行业,汽车行业的效益改善速度明显滞后。尽管各地持续落地汽车以旧换新等扶持政策,但难以对冲上下游的双向挤压压力。
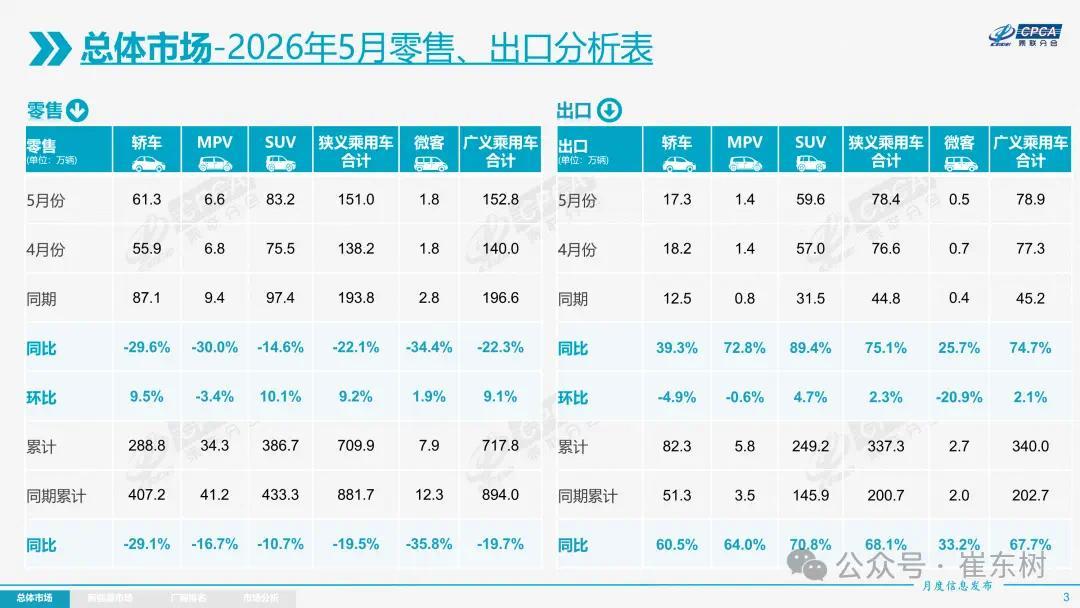
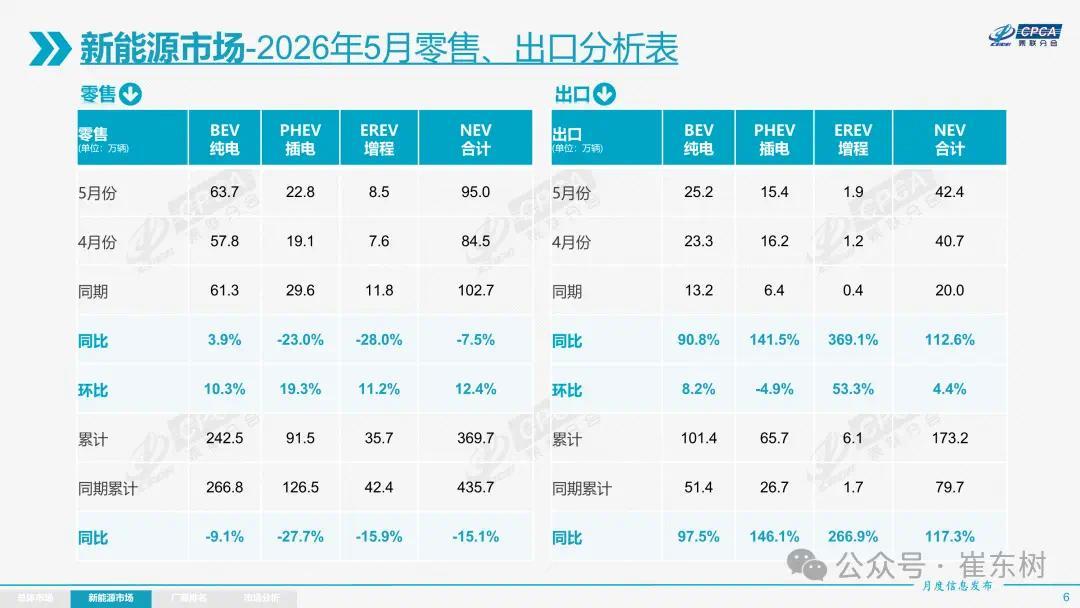
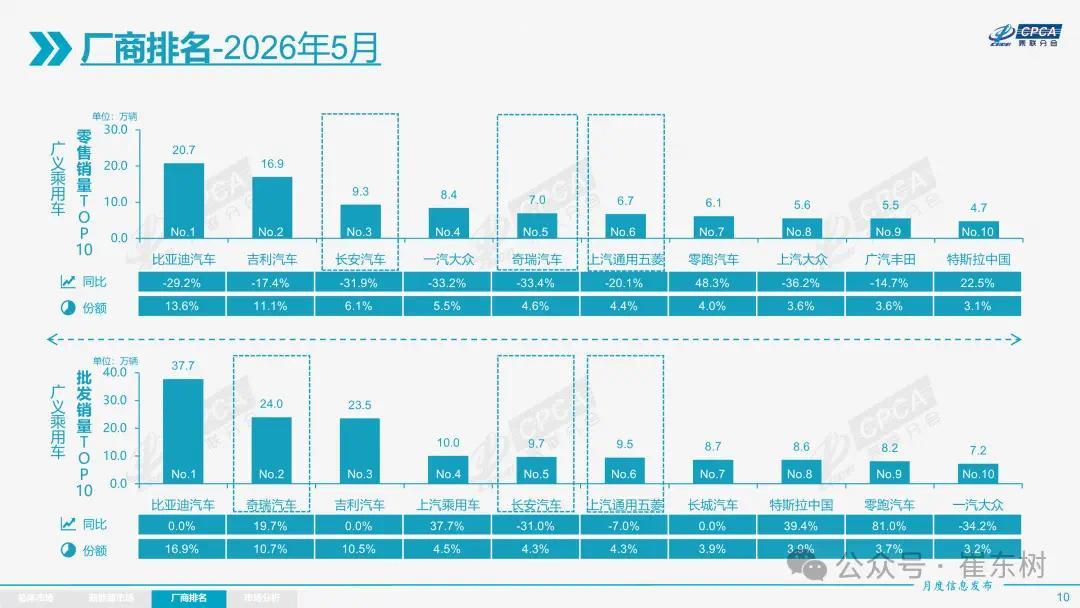
目前行业仅靠海外出口业务支撑韧性,5月乘用车出口同比暴涨75.1%,成为车企对冲国内盈利压力的核心抓手。
对于行业后续走势,业内人士分析,短期之内车市增收不增利的格局难以扭转。上游原材料、电池、油价的成本压力短期无法缓解,终端市场价格竞争也难以彻底消退。
未来车企想要突破盈利困境,只能依靠产业链自研自给、产品高端化升级、海外市场深耕三大方向,摆脱被动承压的行业现状。
益丰配资提示:文章来自网络,不代表本站观点。